

La velocidad de iteración y la flexibilidad operativa se han consolidado como ventajas competitivas determinantes para bancos y fintechs en América Latina. No obstante, diversas instituciones tradicionales enfrentan un freno estructural interno: la acumulación de deuda técnica y la rigidez de los núcleos bancarios monolíticos. Intentar lanzar nuevos productos o integrar herramientas avanzadas sobre sistemas legacy cerrados genera plazos de desarrollo extensos y costos de mantenimiento elevados.
Superar esta limitación exige desacoplar las capas de experiencia del usuario de la lógica de procesamiento central. Mediante una infraestructura modular, los equipos de ingeniería y producto pueden construir, probar y desplegar componentes independientes sin alterar la estabilidad del core. Esta aproximación acorta los ciclos de entrega, permite mantener procesos continuos de actualización y da paso a verdaderas plataformas vivas. Este enfoque técnico se alinea directamente con los hallazgos del «Innovation Playbook Banca Digital 2026-27», el cual destaca que el foco estratégico de la industria se ha movido hacia la eficiencia operativa y el crecimiento rentable, ya que adquirir usuarios que no transaccionan se volvió insostenible y altamente costoso.
Habilitar el ecosistema mediante arquitectura abierta
El crecimiento sostenido en la era de la banca integrada requiere conectar capacidades con terceros, procesadores de pago y plataformas de análisis en tiempo real. La implementación de una arquitectura abierta basada en APIs no solo facilita el cumplimiento de los estándares regionales, sino que transforma la aplicación móvil en un centro de servicios diversificado y escalable.
El Innovation Playbook Banca Digital 2026-27 identifica a las finanzas invisibles, impulsadas por el Embedded Finance y el Open Finance, como una de las cinco fuerzas que redefinen el ecosistema financiero. Sobre esta evolución, el reporte detalla:
Los servicios financieros salen de la app para integrarse directamente en los espacios y plataformas donde las personas ya viven, compran y operan.
La evolución del Open Finance potencia este movimiento al permitir nutrir perfiles de cliente 360 grados y agilizar procesos críticos como el onboarding.
Esta flexibilidad técnica permite incorporar servicios financieros en la rutina diaria del usuario de manera fluida, optimizando la captura de depósitos y el rendimiento transaccional mediante una UX funcional que elimina fricciones en la operación diaria.
Eficiencia operativa y escalabilidad continua
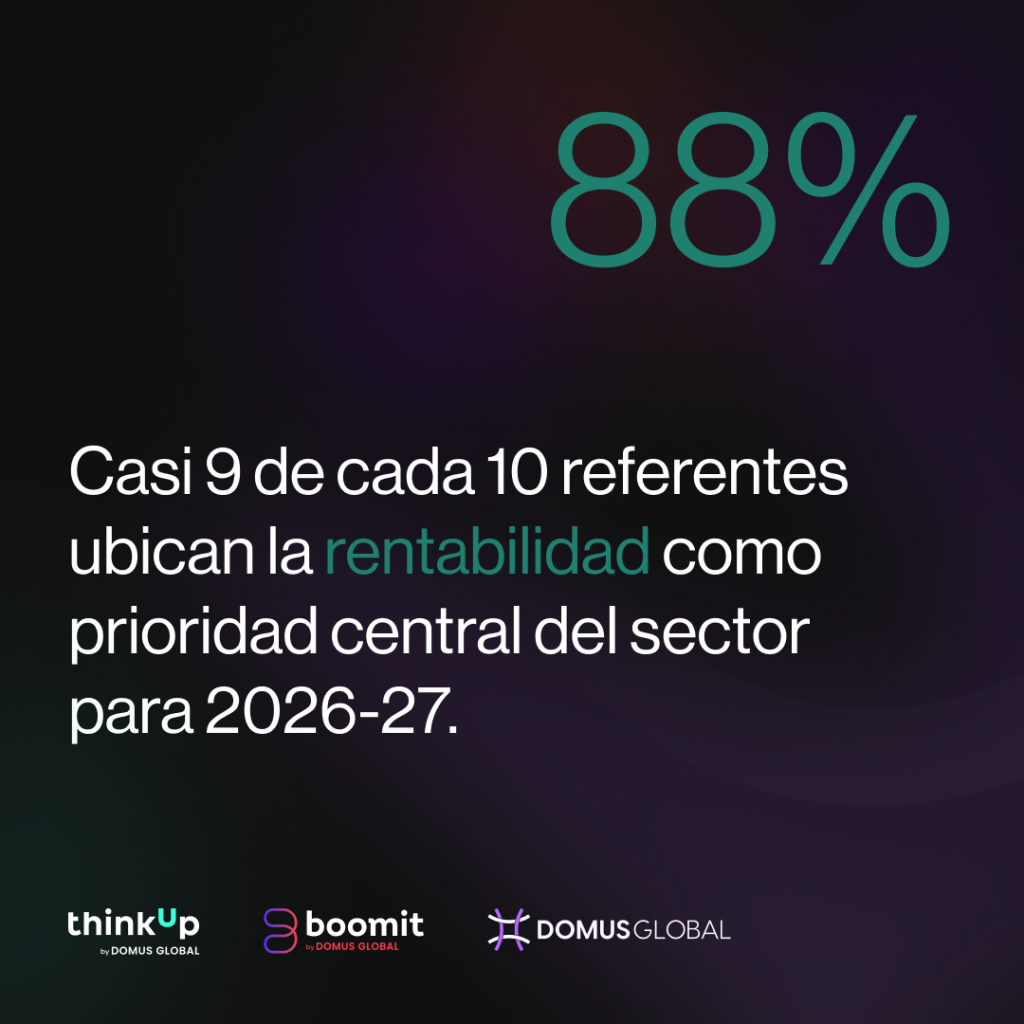
Modernizar la infraestructura tecnológica debe abordarse mediante un proceso evolutivo por fases que resguarde la continuidad del negocio. Diseñar plataformas bajo criterios sólidos de ingeniería y resiliencia asegura que la solución soporte volúmenes crecientes de transacciones en tiempo real con una latencia mínima. El informe subraya que para casi 9 de cada 10 referentes del sector (87,7%), la rentabilidad y la eficiencia operativa se ubican hoy en el centro absoluto de la agenda estratégica.
En un mercado donde la preferencia del usuario es dinámica, la capacidad de desplegar mejoras operativas de forma constante marca la diferencia entre liderar el sector o perder cuota de mercado. La estructura tecnológica deja de ser un tema exclusivamente técnico para posicionarse como un pilar estratégico de crecimiento corporativo.
Descargá el Innovation Playbook Banca Digital 2026-27 completo y conocé las decisiones que definen el crecimiento rentable en la región.


